

15/09/26
A transição para o novo modelo de tributação sobre o consumo traz uma questão relevante que exige atenção dos contribuintes: o IBS e a CBS devem integrar a base de cálculo do ICMS?
A resposta não consta expressamente da legislação, mas administrações tributárias estaduais vêm formalizando entendimentos pela inclusão dos novos tributos na base de cálculo do ICMS.
Nesse São Paulo, por meio das Respostas à Consulta nº 32.303/2025, nº 32.391/2025 e nº 33.083/2026, afastou a inclusão em 2026, mas reconheceu a possibilidade de considerar o IBS e a CBS na base do ICMS quando forem efetivamente exigíveis. Pernambuco seguiu linha semelhante e, embora a Resolução de Consulta nº 39/2025 tenha partido da regra geral relacionada ao valor da operação, a Secretaria da Fazenda esclareceu que não haveria inclusão apenas no ano-teste.
Minas Gerais, na Consulta de Contribuinte nº 20/2026, também afastou a inclusão em 2026 e indicou expressamente a possibilidade de adoção da sistemática a partir de 2027. No Distrito Federal, a Solução de Consulta nº 23/2025 e o Aviso SUREC de 2 de março de 2026 adotaram orientação parecida: não inclusão no ano-teste, com sinalização de incidência a partir do exercício seguinte.
Alagoas, por sua vez, editou a Instrução Normativa SEF nº 90/2025, determinando que o IBS e a CBS acompanhem a base de cálculo do ICMS, mas ressalvando os fatos geradores ocorridos em 2026. Santa Catarina e Piauí também divulgaram manifestações afastando a inclusão durante o período de teste, sem disciplinar expressamente o tratamento aplicável aos anos posteriores.
O Rio de Janeiro, por meio da Consulta de Contribuinte nº 020/2026, indicou a incidência do IBS e da CBS na base de cálculo do ICMS.
Embora não exista uma regulamentação nacional uniforme, fica claro que os Estados estão se antecipando, através de atos com natureza jurídica distintas, e informando a tributação do ICMS sobre uma base de cálculo ampliada.
O fundamento utilizado pelos Estados está no art. 13 da Lei Complementar nº 87/1996, segundo o qual a base do ICMS corresponde ao valor da operação ou da prestação. A partir dessa regra, sustenta-se que o IBS e a CBS, quando exigíveis, deveriam compor a base do imposto estadual.
Essa conclusão, porém, não decorre automaticamente da legislação. Ao contrário!
A Constituição Federal não estabeleceu que o IBS e a CBS devem integrar as bases de cálculo do ICMS, do ISS ou do IPI. A criação ou ampliação de uma obrigação tributária deve respeitar o princípio da legalidade o qual não é compatível com essa interpretação administrativa extensiva.
Também é necessário observar as materialidades próprias de cada tributo. No ICMS, a base de cálculo é o valor da operação ou da prestação, conforme o art. 13 da LC nº 87/1996; no ISS, corresponde ao preço do serviço, nos termos do art. 7º da LC nº 116/2003 e no IPI, considera-se o valor total da operação, de acordo com o art. 14, inciso II, da Lei nº 4.502/1964.
Essas expressões não autorizam a inclusão automática de qualquer valor destacado no documento fiscal. Importante ainda frisar que o IBS e a CBS são tributos autônomos, destinados ao Fisco e estruturados para serem calculados “por fora”, não representando receita própria do fornecedor, remuneração pelo serviço ou preço da mercadoria e, ao final, elemento que presuma nova riqueza.
Ainda, a arquitetura constitucional do IBS reforça essa a impossibilidade da cobrança conforme pretendida pelos estados. O art. 156-A, § 1º, da Constituição Federal submete o imposto ao princípio da neutralidade e orienta sua aplicação de modo a evitar a cumulatividade e as distorções econômicas. A CBS também está inserida na lógica de não cumulatividade e de transparência própria do novo sistema.
O cálculo “por fora” não é um detalhe meramente operacional. Ele evidencia a intenção de separar o preço da operação da carga tributária incidente sobre ela. Com isto, incluir o IBS e a CBS na base de cálculo de outros tributos significaria, em alguma medida, reintroduzir uma incidência em cascata que a reforma pretendeu superar.
Para além da inclusão do IBS e da CBS na base de cálculo do ICMS, igualmente há incerteza quanto ao cálculo do gross-up desses tributos para a incidência do tributo estadual.
Uma simples simulação, adotando como premissas: (a) custos e despesas de R$ 1.000,0; (b) margem de 20% (não markup); (c) preço final de R$ 1.250,0; (d) IBS de 18,7%; (e) CBS de 9,21% e redução gradual da alíquota do ICMS, já permite observar efeitos financeiros prejudiciais para as empresas.
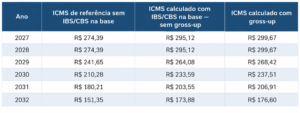
Embora o impacto deva ser individualizado para cada empresa, sob qualquer cenário de análise há aumento do valor do ICMS devido.
Quando os valores são transportados para cifras operacionais, o impacto para as empresas revela-se muito prejudicial.
Diante desse cenário, os contribuintes devem avaliar a adoção de medidas judiciais preventivas. O mandado de segurança pode ser utilizado para questionar a inclusão do IBS e da CBS na base de cálculo do ICMS e também para o afastamento da prática do grossup durante o período de transição.
A reforma tributária não pode ser interpretada como autorização genérica para ampliar bases de cálculo e a ausência de uniformidade e os possíveis efeitos financeiros da inclusão justificam o exame individualizado da matéria e proteção antecipada da empresa.
A equipe tributária de SMDA está preparada e a disposição para esclarecimentos adicionais e adoção de medidas específicas.
NOTÍCIAS
13/08/26
Tributário
05/08/26
Tributário
31/07/26
Tributário
 TODAS AS NOTÍCIAS


